Bab 1
Semua Akan Berhenti Bekerja
Tidak ada orang yang bekerja selamanya. Ada yang berhenti karena usia, ada yang karena sakit, ada yang karena usahanya tutup atau tempat kerjanya berubah.
Apa pun alasannya, suatu hari penghasilan rutin berhenti datang. Itulah yang kita sebut pensiun di buku ini: bukan tanggal di KTP, tetapi hari ketika gaji tidak lagi menopang hidup. Pertanyaannya bukan apakah hari itu datang, melainkan kapan, dan dengan apa kita menyambutnya.
Pensiun bukan soal umur. Pensiun adalah hari ketika gaji tidak lagi menopang hidup.
Ada tiga cara orang sampai di hari itu. Pertama, berhenti atas pilihan sendiri, ketika uang dan rencana sudah siap. Kedua, berhenti karena terpaksa, misalnya sakit atau kehilangan pekerjaan di usia yang belum direncanakan. Ketiga, berhenti sedikit demi sedikit, ketika tenaga dan jam kerja berkurang tetapi kebutuhan hidup tidak ikut berkurang.
Kabar baiknya, dua dari tiga cara itu bisa dipersiapkan. Kita memang tidak bisa memilih kapan sakit datang, tetapi kita bisa menyiapkan bantalan supaya satu kejadian tidak menghabiskan seluruh hidup yang sudah dibangun bertahun-tahun.
Buku ini tidak meminta Anda menjadi ahli keuangan. Anda hanya perlu mengerti beberapa hal sederhana, lalu mengerjakan langkah kecil secara rutin. Setiap bab pendek, memakai bahasa sehari-hari, dan ditutup dengan satu hal yang bisa Anda coba hari itu juga.
Jika Anda 25–44 tahunWaktu Anda masih panjang. Langkah kecil yang rutin lebih berguna daripada langkah besar yang tidak jadi dikerjakan.
Jika Anda 45 tahun ke atasWaktu lebih pendek, jadi pilih yang paling berdampak lebih dulu. Bab 9 ditulis khusus untuk Anda.
Coba sendiri- Kapan kira-kira Anda ingin berhenti bekerja?
- Siapa yang akan menanggung hidup Anda sesudahnya?
- Apa yang paling Anda khawatirkan dari hari itu?
Ingin tahu angkanya untuk Anda?Buku ini menjelaskan caranya. Aplikasi PensiunCerdas menghitungnya dari data Anda sendiri. pensiuncerdas.com Bab 2
Bukan Asuransi, Bukan Tabungan
Banyak orang mendengar kata "pensiun" lalu langsung mengira ini soal membeli produk. Mari kita luruskan dulu supaya tidak keliru.
Asuransi adalah perjanjian: Anda membayar premi, dan perusahaan asuransi membayar santunan bila risiko tertentu terjadi. Tabungan adalah uang yang Anda simpan di bank atas nama Anda sendiri. Dana pensiun adalah iuran yang dikelola lembaga khusus untuk dibayarkan kemudian. Pengumpulan dana adalah menitipkan uang ke pihak lain untuk dikelola.
Perencanaan itu pekerjaan berpikir, bukan produk yang dibeli.
Perencanaan pensiun berbeda dari semuanya. Perencanaan adalah pekerjaan berpikir: Anda menghitung berapa kebutuhan hidup nanti, berapa yang sudah dimiliki, berapa selisihnya, dan langkah apa yang menutup selisih itu. Hasilnya bukan produk, melainkan angka dan arah.
Karena itu PensiunCerdas dibuat sebagai aplikasi. Anda memasukkan data sendiri, aplikasi menghitung, lalu menjelaskan hasilnya dengan bahasa sehari-hari. Aplikasi tidak menjual asuransi, tidak menerima setoran tabungan, dan tidak memegang uang Anda sepeser pun.
Apa yang Anda lakukan dengan hasil perhitungan itu sepenuhnya keputusan Anda. Anda bisa menabung di bank mana pun, memakai program dari tempat bekerja, atau memilih cara lain yang sesuai dan terdaftar resmi. Perencanaan hanya memastikan Anda tahu arah sebelum melangkah.
Istilah: perencanaan pensiunProses menghitung kebutuhan hidup setelah berhenti bekerja dan menyusun langkah untuk menyiapkannya.
Jika Anda 25–44 tahunMulailah dengan paham dulu. Orang yang paham cenderung lebih tenang saat memilih cara menyimpan uangnya.
Jika Anda 45 tahun ke atasJangan buru-buru membeli sesuatu hanya karena waktu terasa mepet. Hitung dulu, baru pilih.
Coba sendiri- Tuliskan satu kalimat: apa bedanya menabung dengan merencanakan?
- Produk keuangan apa yang saat ini Anda miliki, jika ada?
Aplikasi, bukan produk keuanganPensiunCerdas menghitung dan menjelaskan. Uang Anda tetap di tempat Anda sendiri. pensiuncerdas.com Bab 3
Berapa Lama Kita Akan Pensiun?
Banyak orang menyiapkan pensiun seolah masa itu hanya beberapa tahun. Padahal masa tanpa gaji bisa jauh lebih panjang dari perkiraan.
Rata-rata orang sekarang hidup lebih lama dibanding generasi orang tua kita. Layanan kesehatan membaik, informasi gizi lebih mudah didapat, dan banyak orang menjaga diri lebih baik. Itu kabar baik, tetapi artinya uang pensiun harus bertahan lebih lama.
Tanyakan bukan berapa tahun lagi Anda pensiun, tetapi berapa tahun Anda harus dicukupi sesudahnya.
Sebagai ilustrasi sederhana: orang yang berhenti bekerja pada usia 55 tahun dan hidup sampai 80 tahun menjalani 25 tahun tanpa gaji. Kalau ia hidup sampai 85, masa itu menjadi 30 tahun. Bayangkan Anda harus mencukupi kebutuhan sebulan penuh, setiap bulan, selama 25 sampai 30 tahun, tanpa ada gaji yang masuk.
Ada dua hal yang membuat masa ini terasa lebih berat. Pertama, orang jarang hanya berhenti sekali. Banyak yang pensiun, lalu masih mencari tambahan penghasilan karena uangnya ternyata tidak cukup. Kedua, biaya kesehatan cenderung naik seiring usia, sementara penghasilan justru turun.
Karena itu pertanyaan yang tepat bukan "berapa tahun lagi saya pensiun", melainkan "berapa tahun saya harus dicukupi sesudahnya". Dua angka ini menentukan seluruh hitungan Anda.
Istilah: usia harapan hidupPerkiraan rata-rata berapa lama seseorang hidup. Bukan kepastian untuk Anda pribadi.
Jika Anda 25–44 tahunAnda mungkin pensiun lebih lama daripada orang tua Anda. Rencanakan untuk masa yang panjang, bukan untuk masa yang singkat.
Jika Anda 45 tahun ke atasJangan mengira masa pensiun Anda pendek. Hitung dengan usia yang lebih panjang dari perkiraan, lalu sesuaikan.
Coba sendiri- Pada usia berapa Anda ingin berhenti bekerja?
- Kalau Anda hidup sampai usia 85, berapa tahun masa tanpa gaji itu?
Hitung masa pensiun AndaAplikasi PensiunCerdas meminta usia berhenti dan usia yang ingin dicukupi, lalu menghitung seluruh masa itu. pensiuncerdas.com Bab 4
Harga yang Naik Pelan-Pelan
Ingat berapa harga seporsi makan di warung dua puluh tahun lalu? Uangnya sama, tetapi sekarang membeli lebih sedikit.
Itu yang terjadi pada tabungan pensiun. Uang yang tampak cukup hari ini belum tentu cukup saat Anda berhenti bekerja, karena belanja dapur, listrik, dan obat terus naik pelan-pelan. Kita jarang merasakannya dari bulan ke bulan, tetapi dalam belasan tahun bedanya besar.
Uang yang sama membeli lebih sedikit. Hitung dengan harga di masa Anda memakainya.
Bayangkan Anda mencatat pengeluaran sebulan hari ini. Dua puluh tahun lagi, kebutuhan yang sama akan memerlukan uang yang lebih banyak. Tidak ada angka yang pasti, tetapi arahnya hampir selalu sama: naik.
Inilah sebabnya menghitung kebutuhan pensiun dengan harga hari ini adalah kesalahan yang sangat umum. Hasilnya terlihat kecil dan menenangkan, padahal terlalu rendah. Hitungan yang baik memakai harga di masa Anda benar-benar memakai uang itu.
Kabar baiknya, pengaruh ini bisa diperhitungkan. Anda tidak perlu menebak. Cukup memasukkan pengeluaran sekarang, tahun berhenti bekerja, dan perkiraan kenaikan harga yang wajar, lalu biarkan hitungan bekerja.
Istilah: inflasiKenaikan harga barang dan jasa dari tahun ke tahun, yang membuat nilai uang menyusut.
Jika Anda 25–44 tahunMasa menabung Anda panjang, jadi pengaruh harga yang naik paling besar di sini. Mulai lebih awal membantu.
Jika Anda 45 tahun ke atasJangan hitung kebutuhan pensiun dengan harga hari ini. Hitung dengan harga di masa Anda memakainya.
Coba sendiri- Catat tiga pengeluaran bulanan terbesar Anda.
- Tanyakan: berapa harganya kalau dua puluh tahun lagi naik terus?
Hitung dengan harga masa depanAplikasi PensiunCerdas sudah memperhitungkan kenaikan harga saat menghitung dana pensiun Anda. pensiuncerdas.com Bab 5
Dana Darurat Dulu
Sebelum memikirkan pensiun, pastikan satu hal: kalau besok ada kejadian mendadak, apakah Anda punya uang cadangan?
Dana darurat adalah uang yang disisihkan khusus untuk hal tak terduga, misalnya sakit, kendaraan rusak, atau kehilangan penghasilan sementara. Tanpa itu, satu kejadian bisa memaksa Anda mengambil uang yang sebenarnya disiapkan untuk pensiun, atau berutang.
Dana darurat menjaga tabungan pensiun tetap aman dari kejadian mendadak.
Ukuran yang sering dipakai adalah beberapa bulan pengeluaran rutin. Orang dengan penghasilan tetap biasanya mulai dari tiga bulan. Orang dengan penghasilan tidak tentu, seperti pedagang atau pekerja lepas, lebih aman dengan enam bulan atau lebih. Angka ini bukan aturan baku, melainkan titik awal untuk Anda sesuaikan.
Simpan dana darurat di tempat yang mudah dicairkan dan tidak mudah tergoda untuk dipakai belanja. Rekening terpisah sering membantu. Tujuannya bukan mencari keuntungan, tetapi memastikan uang itu ada saat Anda membutuhkannya.
Cara membangunnya sederhana: tentukan jumlah kecil yang sanggup disisihkan tiap kali menerima penghasilan, lalu perlakukan seperti tagihan wajib. Pelan-pelan asal rutin lebih baik daripada besar tetapi berhenti di tengah jalan.
Istilah: dana daruratUang cadangan sebesar beberapa bulan pengeluaran untuk kejadian tak terduga.
Jika Anda 25–44 tahunMulai dari target kecil, misalnya satu bulan pengeluaran. Setelah tercapai, lanjutkan sampai tiga bulan.
Jika Anda 45 tahun ke atasPastikan dana darurat ada sebelum menambah tabungan pensiun. Jangan sampai terpaksa menjual aset pada saat yang kurang tepat.
Coba sendiri- Berapa pengeluaran rutin Anda sebulan?
- Kalau penghasilan berhenti hari ini, berapa bulan Anda bisa bertahan?
Cek dana darurat AndaMenu Tabungan Aman di aplikasi PensiunCerdas menghitung apakah dana darurat Anda sudah cukup. pensiuncerdas.com Bab 6
Kenali Uang Anda Sendiri
Banyak orang tahu penghasilannya, tetapi tidak tahu ke mana uang itu pergi. Rencana apa pun dimulai dari gambaran yang jujur.
Mulailah dengan mencatat selama satu bulan penuh. Catat semua uang yang masuk dan semua yang keluar, sekecil apa pun. Anda tidak perlu aplikasi khusus. Buku tulis atau catatan di ponsel sudah cukup.
Rencana apa pun dimulai dari gambaran uang yang jujur.
Setelah sebulan, kelompokkan pengeluaran menjadi tiga. Pertama, kebutuhan wajib: makan, listrik, transportasi, sekolah. Kedua, cicilan dan utang. Ketiga, keinginan: hiburan, jajan, barang yang tidak mendesak. Dari pengelompokan ini biasanya muncul kejutan, yaitu bagian yang ternyata lebih besar dari perkiraan.
Perhatikan cicilan dengan sungguh-sungguh. Cicilan yang besar memakan penghasilan Anda sekarang, dan akan tetap memakan uang pensiun Anda kalau belum lunas saat berhenti bekerja. Melunasi cicilan sering menjadi cara tercepat untuk menaikkan kemampuan menabung.
Yang terakhir, hitung yang tersisa. Kalau tersisa sedikit, itu bukan kegagalan, melainkan informasi. Anda jadi tahu di mana ruang untuk berubah. Kalau tersisa banyak, itu kesempatan untuk mengalihkannya ke dana darurat dan tabungan pensiun.
Jika Anda 25–44 tahunBiasakan mencatat sejak sekarang. Kebiasaan ini membuat Anda mengenali uang sendiri jauh sebelum kebutuhan menjadi besar.
Jika Anda 45 tahun ke atasFokus pada cicilan dan pengeluaran yang bisa dikurangi. Setiap rupiah yang dihemat sekarang memperpendek selisih di masa pensiun.
Coba sendiri- Siapkan satu halaman catatan untuk bulan ini.
- Tandai pengeluaran mana yang kebutuhan, cicilan, dan keinginan.
Isi profil keuangan sekali sajaAplikasi PensiunCerdas menyimpan data keuangan Anda dan menghitung arus kas bulanan secara otomatis. pensiuncerdas.com Bab 7
Jangan Bergantung pada Anak
Banyak orang tua berharap anaknya akan menanggung hari tua mereka. Harapan itu wajar, tetapi sebaiknya bukan satu-satunya rencana.
Anak-anak punya kehidupan sendiri: keluarga, cicilan, dan kebutuhan mereka. Bila mereka harus membiayai orang tua sekaligus anaknya sendiri, beban itu bisa menekan hubungan yang seharusnya hangat. Banyak anak ingin membantu, tetapi tidak selalu mampu.
Menyiapkan pensiun sendiri adalah hadiah untuk anak-anak Anda.
Menyiapkan pensiun sendiri bukan berarti menutup diri dari keluarga. Justru sebaliknya, ketika kebutuhan dasar Anda sudah tertata, bantuan dari anak bisa berubah dari kewajiban menjadi tanda sayang. Anda juga menjaga kemandirian dan martabat Anda.
Bicarakan hal ini secara terbuka. Ceritakan rencana Anda, apa yang sudah disiapkan, dan apa yang masih kurang. Percakapan yang jujur membuat semua pihak punya gambaran yang sama, dan menghindari kejutan yang menyakitkan di kemudian hari.
Libatkan pasangan sejak awal. Banyak rencana pensiun gagal bukan karena angkanya salah, tetapi karena suami dan istri membayangkan hal yang berbeda. Satukan dulu gambaran bersama, baru hitung.
Jika Anda 25–44 tahunJika Anda sudah punya anak, ingatlah bahwa menyiapkan pensiun sendiri adalah hadiah untuk mereka: mereka tidak perlu memikul beban Anda kelak.
Jika Anda 45 tahun ke atasSampaikan rencana Anda kepada keluarga. Bantuan yang direncanakan bersama jauh lebih ringan daripada bantuan yang datang mendadak.
Coba sendiri- Pernahkah Anda membicarakan rencana pensiun dengan pasangan?
- Apa satu hal yang ingin Anda tidak bebankan kepada anak?
Bawa hasilnya ke meja keluargaAplikasi PensiunCerdas membuat laporan PDF yang bisa Anda tunjukkan dan diskusikan bersama keluarga. pensiuncerdas.com Bab 8
Sumber Dana Pensiun yang Umum
Setelah tahu berapa yang dibutuhkan, muncul pertanyaan berikutnya: uangnya datang dari mana? Ada beberapa sumber yang umum dikenal.
Pertama, program dari pekerjaan. Bagi pekerja yang terdaftar, BPJS Ketenagakerjaan memiliki program Jaminan Hari Tua dan Jaminan Pensiun. Sebagian pemberi kerja juga punya program pensiun sendiri. Tanyakan ke bagian personalia apa saja yang Anda ikuti dan berapa yang sudah terkumpul.
Tidak ada satu sumber yang paling benar. Pilih yang Anda pahami cara kerjanya.
Kedua, dana pensiun yang dikelola lembaga keuangan, misalnya Dana Pensiun Lembaga Keuangan (DPLK), yang bisa diikuti perseorangan. Ketiga, simpanan pribadi seperti tabungan dan deposito. Keempat, instrumen lain seperti emas, reksa dana, atau surat berharga negara. Kelima, aset dan usaha, seperti rumah yang disewakan atau usaha kecil yang bisa dijalankan pelan-pelan.
Tidak ada satu sumber yang paling benar untuk semua orang. Masing-masing punya kelebihan, risiko, dan jangka waktu yang berbeda. Prinsip yang aman adalah tidak menaruh semua uang di satu tempat, dan hanya memilih yang Anda pahami cara kerjanya.
Hati-hati dengan janji keuntungan yang terdengar terlalu bagus, terutama yang menjamin hasil tinggi tanpa risiko. Pastikan lembaga atau produknya terdaftar dan diawasi lembaga resmi, dan jangan ragu bertanya sampai benar-benar paham. Buku ini tidak merekomendasikan produk tertentu, karena pilihan yang tepat bergantung pada kondisi Anda.
Istilah: instrumenBentuk tempat menyimpan atau menanamkan uang, seperti tabungan, deposito, emas, atau reksa dana.
Jika Anda 25–44 tahunDengan waktu panjang, Anda bisa memilih cara yang nilainya tumbuh bertahap. Pelajari dulu sebelum memutuskan.
Jika Anda 45 tahun ke atasDengan waktu lebih pendek, utamakan keamanan dan kemudahan mencairkan. Hindari hal yang belum Anda mengerti.
Coba sendiri- Daftar semua simpanan dan program pensiun yang Anda ikuti.
- Mana yang Anda pahami cara kerjanya, dan mana yang belum?
Lihat gambaran dengan data AndaAplikasi PensiunCerdas memberi panduan pembagian dana sesuai jarak Anda ke pensiun, tanpa menjual produk apa pun. pensiuncerdas.com Bab 9
Terlambat Mulai? Masih Ada Jalan
Kalau usia Anda sudah 45 tahun ke atas dan baru mulai, jangan panik dan jangan menyerah. Ada beberapa hal yang masih bisa dilakukan.
Tentu waktu yang tersedia lebih pendek, dan itu perlu diakui dengan jujur. Tetapi masih ada beberapa tuas yang bisa Anda tarik. Anda tidak harus menarik semuanya, cukup satu atau dua yang paling cocok dengan keadaan Anda.
Terlambat bukan berarti tidak bisa. Pilih satu atau dua tuas dan mulai bulan ini.
Tuas pertama: menabung lebih besar. Banyak orang di usia ini sudah melewati masa membiayai sekolah anak atau cicilan rumah, sehingga ada ruang di anggaran yang sebelumnya tidak ada. Tuas kedua: menunda pensiun, atau pensiun bertahap. Bekerja dua atau tiga tahun lebih lama memberi dua keuntungan sekaligus: waktu menabung bertambah dan masa tanpa gaji menjadi lebih pendek.
Tuas ketiga: menurunkan kebutuhan. Ini bukan soal hidup susah, melainkan menyesuaikan gaya hidup dengan uang yang tersedia, misalnya mengecilkan hunian atau mengurangi pengeluaran yang tidak penting. Tuas keempat: penghasilan tambahan, dari keahlian yang Anda punya, yang bisa dijalankan sesuai tenaga.
Urutan yang masuk akal biasanya begini: lunasi cicilan berbunga, pastikan dana darurat ada, lalu arahkan sisa uang untuk pensiun. Yang terpenting, mulailah dari hitungan yang jujur. Banyak orang ternyata tidak seburuk yang dibayangkan, dan sebagian lain perlu mengubah rencana lebih awal supaya masih sempat.
Jika Anda 25–44 tahunBagian ini untuk orang tua dan kerabat Anda. Bantu mereka membaca dan mulai menghitung.
Jika Anda 45 tahun ke atasFokus pada satu atau dua tuas yang paling realistis. Mulai bulan ini, jangan menunggu kondisi sempurna.
Coba sendiri- Tuas mana yang paling mungkin Anda lakukan dalam enam bulan ke depan?
- Apakah ada cicilan yang bisa dilunasi lebih cepat?
Bandingkan beberapa skenarioSimulator di aplikasi PensiunCerdas membandingkan pensiun di usia berbeda dan tabungan yang berbeda, lengkap dengan grafiknya. pensiuncerdas.com Bab 10
Muda dan Baru Mulai? Waktu Adalah Aset Terbesar
Jika Anda masih berusia 25 sampai 44 tahun, Anda punya hal yang tidak bisa dibeli orang yang lebih tua: waktu.
Waktu membuat langkah kecil terasa ringan. Jumlah kecil yang disisihkan setiap bulan selama bertahun-tahun, dengan konsisten, akan menjadi sesuatu yang berarti. Sebaliknya, orang yang menunda sampai merasa siap sering menemukan bahwa saat itu tidak pernah datang sendiri.
Waktu adalah aset yang tidak bisa dibeli. Anda masih memilikinya.
Bentuk kebiasaan yang berjalan otomatis. Sisihkan uang tepat setelah gaji masuk, sebelum dipakai untuk hal lain. Naikkan jumlahnya setiap kali penghasilan naik, misalnya dengan menyisihkan sebagian dari kenaikan itu. Dengan cara ini gaya hidup tidak langsung ikut naik semuanya.
Hindari utang konsumtif yang berbunga tinggi, karena ia menggerus kemampuan menabung Anda. Utang tertentu memang bisa menjadi alat yang berguna, tetapi periksa dulu bunga dan lamanya, lalu pastikan cicilan tidak terlalu besar dibanding penghasilan.
Terakhir, ingatlah bahwa pensiun bukan satu-satunya tujuan keuangan. Anda mungkin juga ingin membeli rumah, menyekolahkan anak, atau membuka usaha. Rencana yang baik menempatkan semuanya berdampingan, bukan mengorbankan satu demi yang lain.
Jika Anda 25–44 tahunMulai dari jumlah yang tidak terasa berat. Konsistensi lebih penting daripada besarnya jumlah di awal.
Jika Anda 45 tahun ke atasJika Anda membaca bagian ini untuk anak atau keponakan, ajak mereka mulai sekarang. Itu hadiah yang tidak ternilai.
Coba sendiri- Berapa jumlah yang bisa Anda sisihkan tiap bulan tanpa terasa berat?
- Kapan hari gajian Anda, dan bisakah penyisihan dilakukan di hari yang sama?
Hitung tabungan bulanan AndaAplikasi PensiunCerdas menghitung berapa yang perlu ditabung tiap bulan sesuai usia dan target Anda. pensiuncerdas.com Bab 11
Rencana 12 Bulan
Rencana yang terlalu besar membuat orang menunda. Mari pecah menjadi empat tahap kecil, masing-masing tiga bulan.
Anda tidak perlu menyelesaikan semuanya sekaligus. Tujuan setahun ke depan hanya satu: berpindah dari tidak tahu menjadi tahu, lalu dari tahu menjadi mulai bergerak. Berikut urutan yang bisa dipakai.
Rencana kecil yang dikerjakan lebih baik daripada rencana besar yang ditunda.
Bulan 1–3: MengenaliCatat pemasukan dan pengeluaran. Hitung dana darurat. Daftar semua simpanan, utang, dan program pensiun yang Anda ikuti. Bicarakan dengan pasangan.
Bulan 4–6: MenataLunasi cicilan berbunga tinggi lebih dulu. Bangun dana darurat sampai target pertama. Hitung kebutuhan dana pensiun Anda dengan memperhitungkan harga yang naik.
Bulan 7–9: MenyisihkanMulai penyisihan rutin untuk pensiun, otomatis setelah gaji masuk. Pelajari cara menyimpan yang sesuai. Hindari produk yang tidak Anda pahami.
Bulan 10–12: MenyesuaikanTinjau ulang rencana. Naikkan penyisihan bila memungkinkan. Bandingkan beberapa skenario, misalnya pensiun di usia berbeda. Tuliskan rencana tahun berikutnya.
Jika Anda 25–44 tahunGunakan rencana ini sebagai kalender. Tandai di ponsel agar tidak terlupa.
Jika Anda 45 tahun ke atasJika waktu Anda terbatas, kerjakan tahap 1 dan 2 dengan serius lebih dulu.
Coba sendiri- Tulis tanggal mulai tahap 1 di kalender Anda.
- Pilih satu orang yang akan Anda ajak mengerjakan rencana ini bersama.
Dapatkan rencana 12 bulan yang disesuaikanAplikasi PensiunCerdas menyusun tiga prioritas tindakan dan rencana 12 bulan berdasarkan data Anda sendiri. pensiuncerdas.com Bab 12
Penutup dan Daftar Periksa
Anda sudah sampai di akhir. Satu hal yang saya harap Anda bawa pulang: pensiun yang tenang bukan keberuntungan, melainkan hasil dari langkah kecil yang dikerjakan lebih awal.
Tidak ada orang yang bisa memilih bahwa suatu hari ia akan berhenti bekerja. Yang bisa dipilih adalah bagaimana ia menyambutnya. Mulailah dari yang ada hari ini, bukan dari yang ideal. Sedikit lebih siap selalu lebih baik daripada tidak sama sekali.
Pensiun yang tenang bukan keberuntungan. Ia hasil langkah kecil yang dimulai lebih awal.
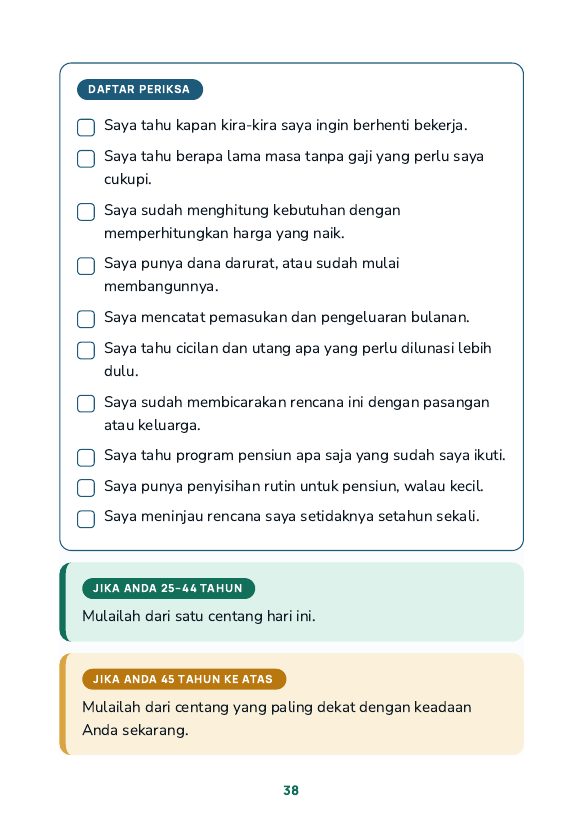
Gunakan daftar periksa berikut sebagai pegangan. Centang satu per satu, dan kembali lagi setiap beberapa bulan.
Daftar periksa- Saya tahu kapan kira-kira saya ingin berhenti bekerja.
- Saya tahu berapa lama masa tanpa gaji yang perlu saya cukupi.
- Saya sudah menghitung kebutuhan dengan memperhitungkan harga yang naik.
- Saya punya dana darurat, atau sudah mulai membangunnya.
- Saya mencatat pemasukan dan pengeluaran bulanan.
- Saya tahu cicilan dan utang apa yang perlu dilunasi lebih dulu.
- Saya sudah membicarakan rencana ini dengan pasangan atau keluarga.
- Saya tahu program pensiun apa saja yang sudah saya ikuti.
- Saya punya penyisihan rutin untuk pensiun, walau kecil.
- Saya meninjau rencana saya setidaknya setahun sekali.
Jika Anda 25–44 tahunMulailah dari satu centang hari ini.
Jika Anda 45 tahun ke atasMulailah dari centang yang paling dekat dengan keadaan Anda sekarang.
Coba sendiri- Centang berapa yang sudah Anda lakukan hari ini?
- Pilih satu yang belum, dan kerjakan dalam tujuh hari.
Langkah berikutnya: hitung angkanyaBuka aplikasi PensiunCerdas di pensiuncerdas.com untuk mengetahui target dana, selisih, dan tabungan bulanan Anda, dalam sekitar sepuluh menit. pensiuncerdas.com